Home » Magazine » Longevity, vivere più a lungo richiede una nuova pianificazione finanziaria: la visione di Raffaele Matteo Garinella
Longevity, vivere più a lungo richiede una nuova pianificazione finanziaria: la visione di Raffaele Matteo Garinella
La longevità: una trasformazione che riguarda tutti
Vivere più a lungo rappresenta una delle conquiste più importanti della società contemporanea. I progressi della medicina, l’innovazione tecnologica e il miglioramento della qualità della vita hanno ampliato le prospettive individuali, offrendo nuove possibilità di costruire progetti personali, familiari e professionali.
La longevità, tuttavia, non riguarda soltanto l’aumento dell’aspettativa di vita. È una trasformazione profonda che invita a ripensare il futuro, le scelte economiche e il modo in cui vengono gestite le risorse nel corso degli anni.
Accanto alle opportunità offerte da una vita più lunga, emergono infatti nuove esigenze: garantire la sostenibilità del proprio tenore di vita, affrontare eventuali spese sanitarie, prepararsi alla pensione e proteggere il patrimonio nel tempo.
È proprio da questa consapevolezza che prende avvio la riflessione diRaffaele Matteo Garinella, Private Banker di Fideuram – Intesa Sanpaolo Private Banking e consulente finanziario iscritto all’Albo OCF, che pone al centro della propria attività l’accompagnamento di persone e famiglie nelle decisioni finanziarie, assicurative e patrimoniali.
La consulenza finanziaria parte dall’ascolto
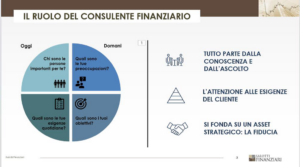
Per Raffaele Matteo Garinella, pianificare il futuro significa innanzitutto comprendere le persone, le loro esigenze e gli obiettivi che desiderano raggiungere.
Il lavoro di un consulente finanziario non si limita alla gestione degli investimenti, ma consiste nell’affiancare il cliente nelle scelte importanti, individuando soluzioni coerenti con la sua situazione personale, familiare ed economica.
Chi sono le persone più importanti nella sua vita? Quali sono le esigenze quotidiane? Quali preoccupazioni accompagnano il futuro? Quali progetti si desidera realizzare?
Sono domande fondamentali per costruire una pianificazione efficace, perché ogni scelta finanziaria dovrebbe inserirsi in una strategia più ampia, capace di tenere conto dei bisogni presenti e di quelli che emergeranno negli anni successivi.
L’approccio di Garinella si basa quindi sulla personalizzazione e sulla costruzione di un rapporto di fiducia duraturo. In un contesto in cui le esigenze possono cambiare e le decisioni diventano progressivamente più complesse, la continuità della relazione con il consulente rappresenta un elemento importante per affrontare le diverse fasi della vita con maggiore consapevolezza.
Italia, una popolazione che invecchia
La longevità è anche una questione demografica, con conseguenze che interessano l’intera società italiana.
I dati dell’ISTAT mostrano da tempo due tendenze parallele: la diminuzione delle nascite e l’aumento dell’aspettativa di vita. La combinazione di questi fenomeni contribuisce al progressivo invecchiamento della popolazione e modifica gli equilibri economici e sociali del Paese.
Il 2021 ha rappresentato un passaggio significativo, con meno di 400 mila nascite in Italia. Dopo una ripresa osservata tra il 1995 e il 2009, la natalità ha ripreso a diminuire, alimentando una tendenza demografica che incide sulla composizione delle famiglie e sul rapporto tra popolazione attiva e pensionati.
Parallelamente, la speranza di vita ha continuato a crescere. Nel 2024 ha raggiunto gli 83,4 anni, secondo i dati riportati nell’intervista, con una differenza tra donne e uomini: rispettivamente 85,5 e 81,4 anni.
Si tratta di un risultato importante, che testimonia i progressi compiuti negli ultimi decenni. Ma proprio questa conquista pone una nuova domanda: come sostenere economicamente una vita sempre più lunga?
La questione non riguarda soltanto la disponibilità di risorse durante gli anni lavorativi, ma anche la capacità di mantenere un livello adeguato di benessere quando il reddito diminuisce e alcune spese tendono ad aumentare.
Salute e pensione: le nuove sfide economiche
Una delle conseguenze più rilevanti della longevità riguarda i costi associati alla salute. Con l’avanzare dell’età, infatti, possono aumentare le esigenze di assistenza, prevenzione e cura, con ripercussioni sul bilancio familiare.
Nell’analisi proposta da Garinella, le spese sanitarie delle persone con più di 65 anni possono arrivare a essere circa 2,5 volte superiori rispetto a quelle sostenute nelle fasi più giovani della vita, raggiungendo valori vicini ai 5.000 euro annui per gli over 75. Si tratta di stime da contestualizzare in base alla tipologia di spesa e alla fonte statistica utilizzata, ma che evidenziano l’importanza di considerare la salute nella pianificazione finanziaria.
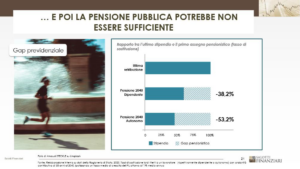
Un altro tema centrale è quello previdenziale. Il sistema pensionistico obbligatorio potrebbe non garantire a tutti un reddito sufficiente a mantenere lo stesso tenore di vita raggiunto durante l’attività lavorativa.
È in questo contesto che assume rilevanza il cosiddetto gap pensionistico, ovvero la differenza tra l’ultimo stipendio percepito e il primo assegno pensionistico.
Se questa distanza non viene affrontata per tempo, il passaggio alla pensione può comportare una riduzione significativa delle risorse disponibili, proprio quando si desidera continuare a viaggiare, coltivare interessi personali, aiutare i familiari o semplicemente vivere con serenità.
La pianificazione previdenziale diventa quindi uno strumento utile per valutare in anticipo le proprie prospettive e considerare eventuali risorse integrative.
L’inflazione e il valore reale del risparmio
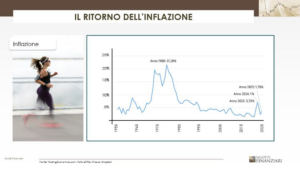
Tra i fattori che incidono sulla sostenibilità finanziaria nel lungo periodo c’è anche l’inflazione, tornata al centro dell’attenzione negli ultimi anni dopo una fase relativamente stabile.
Gli anni Settanta e i primi anni Ottanta furono caratterizzati da forti aumenti dei prezzi. Nei decenni successivi, fino al 2019, l’inflazione si mantenne generalmente più contenuta, mentre nel 2022 si verificò una nuova impennata, legata anche agli shock energetici e alle tensioni geopolitiche. Nel 2024 e nel 2025 la dinamica dei prezzi ha rallentato rispetto ai picchi precedenti, pur senza annullare gli aumenti già accumulati.
Perché questo fenomeno è così importante quando si parla di longevità?
Perché il valore del denaro non dipende soltanto dalla somma disponibile, ma anche da ciò che quella somma permette effettivamente di acquistare.
Un capitale di 100.000 euro lasciato fermo sul conto corrente tra il 2020 e il 2025, senza alcun rendimento, avrebbe mantenuto invariato il proprio valore nominale, ma avrebbe perso parte del suo potere d’acquisto a causa dell’aumento dei prezzi.
Questo significa che la liquidità, pur essendo importante per affrontare le spese quotidiane e gli imprevisti, non è necessariamente sufficiente a preservare il valore del patrimonio su orizzonti temporali molto lunghi.
La gestione del risparmio richiede quindi un equilibrio tra disponibilità immediata, protezione del capitale e obiettivi di lungo periodo, tenendo conto della situazione individuale e della propria tolleranza al rischio.
Il rischio di longevità: quando le risorse non bastano
Nel mondo degli investimenti si parla frequentemente di rischio finanziario, volatilità dei mercati e possibili perdite. Esiste però un rischio meno conosciuto, ma altrettanto importante: il rischio di longevità.
Con questa espressione si indica la possibilità di vivere più a lungo di quanto consentano le risorse economiche accumulate.
Una persona che raggiunge un’età avanzata potrebbe dover sostenere spese per molti anni dopo il pensionamento, in una fase in cui le entrate sono generalmente più limitate rispetto a quelle percepite durante la carriera lavorativa.
Il problema non è quindi soltanto accumulare un patrimonio, ma organizzarlo in modo che possa contribuire al sostentamento personale per tutto l’orizzonte temporale necessario.
La longevità richiede di superare una visione concentrata esclusivamente sul presente e di considerare il patrimonio come uno strumento al servizio di obiettivi che si sviluppano nel tempo.
Diventa fondamentale chiedersi se le risorse disponibili siano adeguate a sostenere le spese future, se esistano coperture per gli imprevisti e se le scelte di investimento siano coerenti con le diverse fasi della vita.
Le abitudini degli italiani: tra liquidità e orizzonti brevi
Nonostante l’importanza della pianificazione di lungo periodo, le abitudini finanziarie degli italiani mostrano ancora alcune criticità.
Secondo i dati richiamati da Garinella, circa il 70% degli investitori dichiara di avere obiettivi di breve o medio termine. Inoltre, una quota significativa del patrimonio continua a essere mantenuta in forma liquida sui conti correnti, in misura superiore rispetto a quanto avviene in diversi altri Paesi europei.
Questi comportamenti possono essere legati al desiderio di sicurezza, alla necessità di avere denaro immediatamente disponibile o alla prudenza nei confronti dei mercati finanziari.
La liquidità, tuttavia, dovrebbe essere valutata in relazione agli obiettivi e alle necessità effettive. Una riserva destinata alle emergenze può svolgere una funzione essenziale, mentre lasciare sistematicamente inattive tutte le risorse può esporre il patrimonio alla perdita di potere d’acquisto e limitare le possibilità di pianificazione.
Non esiste una strategia valida per tutti: ogni decisione deve considerare le entrate, le uscite, gli impegni familiari, l’orizzonte temporale e il livello di rischio sostenibile.
Il punto centrale è passare da una gestione occasionale del risparmio a una strategia consapevole, nella quale ogni risorsa abbia una funzione precisa.
Protezione patrimoniale e passaggio generazionale
La pianificazione della longevità non riguarda esclusivamente gli investimenti e la pensione. Un altro elemento fondamentale è la protezione del patrimonio dai rischi che possono compromettere gli equilibri economici familiari.
L’Italia viene spesso descritta come un Paese sotto-assicurato, nel quale non tutte le famiglie dispongono di coperture adeguate rispetto alle proprie esigenze. Malattie, infortuni, perdita dell’autosufficienza o altri imprevisti possono avere conseguenze rilevanti sul bilancio familiare, soprattutto quando le risorse devono sostenere anche altre persone.
Valutare per tempo i rischi e individuare eventuali strumenti di protezione può contribuire a ridurre la vulnerabilità economica, sempre attraverso soluzioni coerenti con le necessità individuali.
Accanto alla protezione c’è poi il tema del passaggio generazionale, spesso affrontato soltanto quando diventa urgente.
Il trasferimento del patrimonio alle generazioni successive richiede attenzione agli aspetti familiari, giuridici e fiscali. Secondo le ricerche richiamate nell’intervista, circa l’80% degli intervistati non avrebbe pianificato il trasferimento del proprio patrimonio, mentre il 70% delle famiglie incontrerebbe difficoltà nel passaggio intergenerazionale della ricchezza. Percentuali che andrebbero verificate rispetto alle specifiche indagini di riferimento, ma che richiamano un’esigenza concreta: preparare per tempo il futuro del patrimonio familiare.
Una pianificazione adeguata può aiutare a chiarire le volontà, ridurre il rischio di conflitti e valutare le implicazioni delle diverse scelte, nel rispetto della normativa vigente.
Dalla consapevolezza all’azione: costruire una strategia per il futuro
La longevità rappresenta una conquista da vivere con fiducia, ma anche una responsabilità da affrontare con consapevolezza.
Prepararsi a una vita più lunga significa mettere in relazione bisogni, risorse, obiettivi e rischi, evitando che le decisioni economiche vengano prese soltanto quando si presenta un problema.
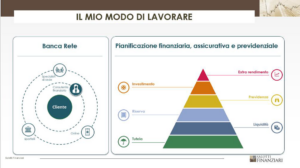
In questa prospettiva, la consulenza finanziaria di Raffaele Matteo Garinella si propone di accompagnare persone e famiglie nella costruzione di un percorso coerente con la propria situazione, attraverso alcune aree fondamentali:
Verifica del patrimonio: valutare se le risorse disponibili siano adeguate alle esigenze attuali e ai progetti futuri.
Pianificazione previdenziale: analizzare le prospettive pensionistiche e considerare eventuali strumenti integrativi.
Protezione dai rischi: individuare le principali vulnerabilità economiche e valutare le soluzioni assicurative più appropriate.
Gestione del risparmio: definire una strategia che tenga conto della liquidità necessaria, dell’inflazione e degli obiettivi di lungo periodo.
Passaggio generazionale: affrontare per tempo il trasferimento del patrimonio, considerando le esigenze familiari e le implicazioni giuridiche e fiscali.
L’obiettivo non è eliminare ogni incertezza, ma costruire strumenti e strategie che permettano di affrontarla con maggiore preparazione.
Una vita più lunga, una nuova idea di futuro
La longevità sta cambiando il modo di immaginare il futuro. Gli anni in più a disposizione possono diventare un’opportunità per realizzare nuovi progetti, dedicarsi alle proprie passioni e condividere più tempo con le persone care.
Perché questo accada, tuttavia, è importante che alla prospettiva di una vita più lunga corrisponda una pianificazione capace di sostenerla.
Il patrimonio, la previdenza, la protezione assicurativa e il passaggio generazionale non sono questioni separate, ma elementi di un unico percorso che accompagna le persone nelle diverse fasi della vita.
La riflessione di Raffaele Matteo Garinella si conclude con una citazione dell’architetto Frank Lloyd Wright, che racchiude il senso positivo della longevità: «Più vivo a lungo, più la vita diventa bella».
Una prospettiva che invita a guardare al futuro non con timore, ma con la consapevolezza che prepararsi per tempo può contribuire a renderlo più sereno, sostenibile e ricco di possibilità.